السوق
تحقّق من تجمعات العملاء والتزامات الأساطيل والسعة المنافسة وعملية كل مسار إمداد بالغاز.
نرحب بالحوار مع شركاء تمويل يفهمون تطوير البنية التحتية. نعرض التمويل المقترح وافتراضاتنا والمسائل المطلوب حسمها قبل الالتزام. هذه المواد للنقاش وليست عرضاً استثمارياً.
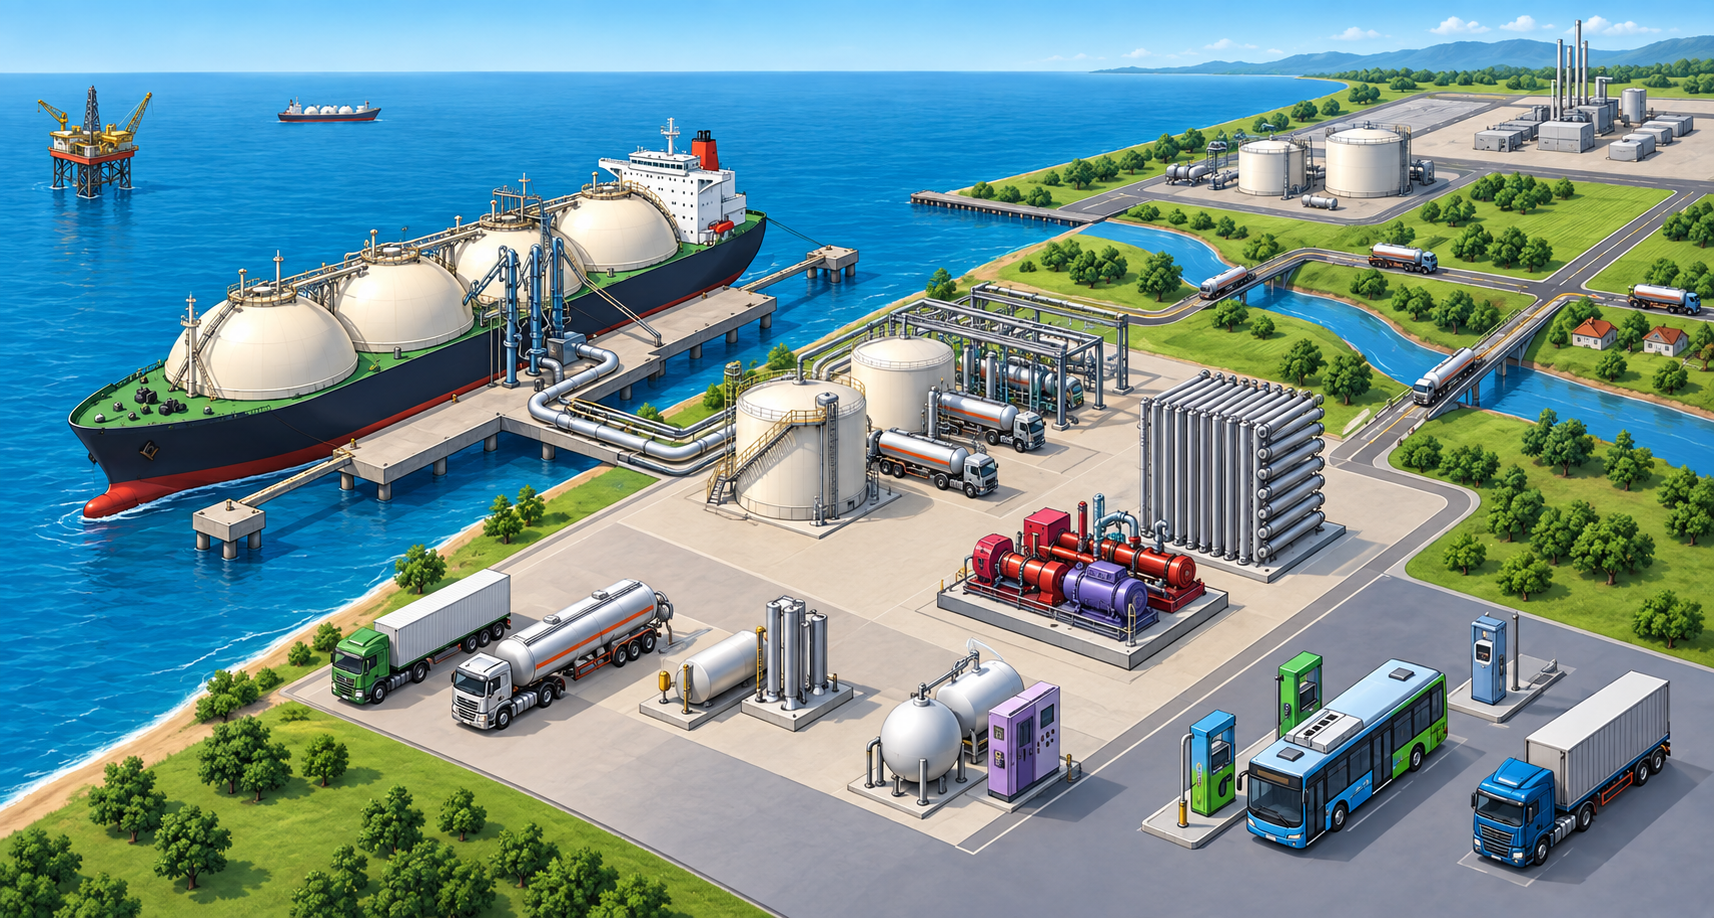
استكشف كيف يمكننا ربط الإمداد والتخزين والنقل ومنشآت العملاء.
استكشف منظومة الغاز ↗اختر سنة للاطلاع على توقعاتنا الأساسية. يتغير العرض فقط دون تعديل الافتراضات أو إعادة حساب النموذج.
الإيرادات المتوقعة: ■ · الأرباح المتوقعة قبل الفوائد والضرائب والإهلاك والاستهلاك: ■
| الافتراضات التشغيلية | محطة متوسطة | محطة عالية السعة |
|---|---|---|
| الوحدة الأولية (م³/ساعة) | 180 | 400 |
| تكلفة التركيب الإجمالية (دولار) | 180,000 | 360,000 |
| الحجم السنوي الناضج (م³ قياسي) | 550,000 | 1,200,000 |
| سعر البيع الأولي (دولار/م³ قياسي) | 0.85 | 0.85 |
| تكلفة الغاز والنقل الأولية (دولار/م³ قياسي) | 0.52 | 0.52 |
تصاعد الأسعار والتكاليف بالدولار 3% سنوياً. تشغيل المحطة 12% من الإيرادات، الشركة والتقنية 4%، الصيانة 2%، التسويق 2.5%. التشغيل 16 ساعة يومياً و330 يوماً سنوياً. هذه افتراضات النموذج.
يبدأ النموذج بوحدات متوسطة 180 م³/ساعة وعالية السعة 400 م³/ساعة قابلة للتوسع إلى 1100 و2400. الحزم الأكبر أدناه ليست السعات الأولية في النموذج. خيارات 500 م³/ساعة خارج مزيج 105/45.
خطتنا المالية — المراجع: Assumptions!B17:B39, K52:K53 · Unit Economics!B5:C17
علينا حسم مسائل قبل الالتزام بالتمويل. تبلغ تغطية الدين لدينا0.35 في السنة1 و1.05 في السنة2 و1.18 في السنة6 و0.95 في السنة7 مقابل هدف1.35. أدنى نقد حر2.384 مليون دولار دون حدنا2.5 مليون. مساهمات الشركاء مشروطة. علينا أيضاً حسم الاحتياطي المحاسبي7.38 ملايين وأدلة الضرائب والمواقع والتعارض بين سماح لثلاث سنوات وأول سداد في ديسمبر2029.
يعطي تقييمنا لعشر سنوات عائداً داخلياً35.75% وصافي قيمة حالية47.08 مليون دولار عند خصم12%. تشمل تقديرات التدفق النقدي غير الممول بالدين قيمة نهائية في السنة10 تعادل7 أضعاف EBITDA. لا نقدمها كعوائد نقدية لسبع سنوات أو مقاييس لسداد المقرض.
خطتنا المالية — المراجع: Model Checks!A7:E21 · Assumptions!B8 · Debt Schedule!AK9 · DCF & Valuation!B30:B31
تحقّق من تجمعات العملاء والتزامات الأساطيل والسعة المنافسة وعملية كل مسار إمداد بالغاز.
اربط حقوق الموقع ونطاق المعدات والموافقات وطلب العملاء وخطة التنفيذ المسعرة قبل قرار الاستثمار.
اربط الالتزامات والسحوبات التمويلية بالمراحل والأدلة المتحققة والمسؤوليات التجارية المحددة. قيّم حقوق الملكية والتأجير والمشروعات المشتركة والديون الممتازة والثانوية بحسب الملاءمة.
نسعى للحصول على التمويل ولم يُلتزم به بعد. لم نحدد حداً أدنى لاكتتاب المستثمر في خطتنا المالية.
نسعى إلى سقف تمويل100 مليون دولار. تخصص خطتنا61.93 مليوناً لتمويل السندات وتترك38.07 مليوناً غير مخصصة. مع9.05 ملايين من مساهمات الشركاء المشروطة تبلغ تكلفة برنامجنا70.98 مليوناً. نحتفظ بهيكل60/10/30 للمقارنة وليس كحالة تمويل نشطة.
الشروط التخطيطية: كوبون 6.5%، أجل مفضل عشر سنوات، احتياطي خدمة دين 6.5 ملايين دولار عند الإقفال، وهدف تغطية 1.35. تخضع للفحص والاتفاقيات النهائية.
خطتنا المالية — المراجع: Capital Stack!A18:D27, B40:B43
تغطي حالتنا الأساسية2027–2033 وتشمل خمس سنوات لتطوير المحطات. القيم بملايين الدولارات ما لم يُذكر خلاف ذلك. هذه توقعاتنا وليست نتائج مدققة أو عوائد مضمونة.
| السنة | المحطات الجديدة | المحطات التراكمية | الإيرادات المتوقعة | الأرباح المتوقعة قبل الفوائد والضرائب والإهلاك والاستهلاك | صافي الدخل | التدفق النقدي التشغيلي | تغطية خدمة الدين (DSCR) |
|---|---|---|---|---|---|---|---|
| 2027 | 10 | 10 | 1.90 | 0.35 | -0.68 | 0.35 | 0.35× |
| 2028 | 20 | 30 | 10.07 | 1.85 | -0.04 | 1.80 | 1.05× |
| 2029 | 30 | 60 | 28.04 | 5.14 | 1.78 | 4.40 | 1.35× |
| 2030 | 40 | 100 | 54.92 | 10.06 | 4.78 | 8.05 | 1.35× |
| 2031 | 50 | 150 | 92.06 | 16.87 | 9.10 | 13.01 | 1.35× |
| 2032 | 0 | 150 | 110.12 | 20.18 | 11.50 | 15.25 | 1.18× |
| 2033 | 0 | 150 | 113.42 | 20.78 | 12.39 | 15.48 | 0.95× |
خطتنا المالية — المراجع: Investment Summary!B17:H24 · Station Rollout!B5:H10